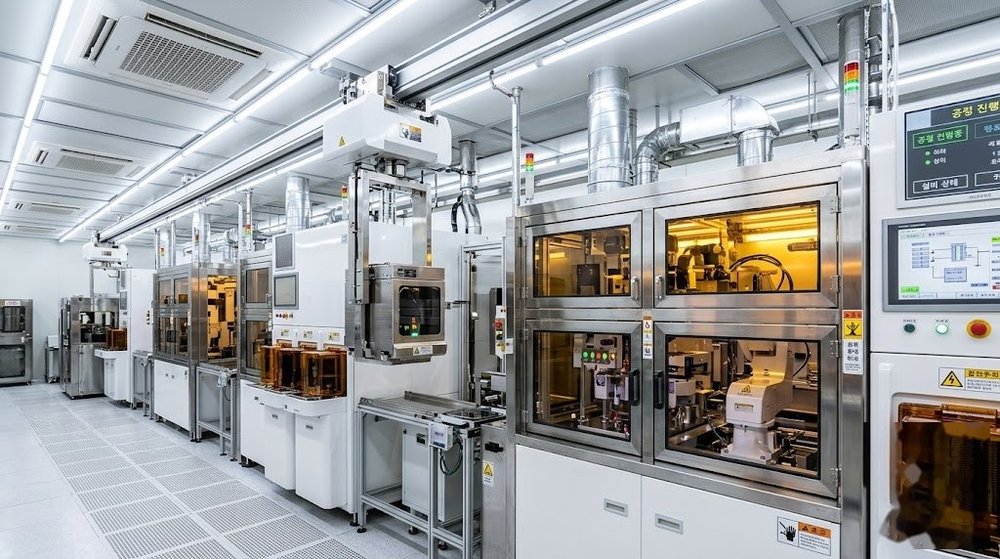
한미반도체 주식(종목코드 042700)에 투자하거나 관심을 두고 있다면, 가장 먼저 확인해야 할 것은 확실한 실적과 수주 공시입니다. 이 회사는 HBM(고대역폭메모리) 생산에 필수적인 TC본더를 주력으로 생산하며, 2026년 2분기 연결 기준 2,511억 원의 창사 이래 최대 분기 매출을 달성했습니다. 막연한 전망 대신, 이미 발표된 실적 데이터와 시장 점유율 등 객관적인 팩트만으로 기업의 현재 위치를 정확히 짚어드립니다.
한미반도체 주식, HBM TC본더 1위의 2026년 실적 분석
압도적인 영업이익률과 최대 분기 실적
한미반도체는 2026년 2분기(2026년 7월 14일 공시 기준) 연결 매출 2,511억 원을 기록했습니다. 이는 전년 동기 대비 39.5% 증가한 수치이며, 창사 이래 최대 분기 매출에 해당합니다. 특히 주목할 만한 부분은 영업이익입니다. 같은 기간 영업이익은 1,303억 원으로 51.0% 증가했으며, 영업이익률은 무려 51.9%에 달합니다. 제조업을 영위하는 기업이 50%가 넘는 영업이익률을 기록하는 것은 매우 드문 일이며, 이는 주력 장비인 HBM용 TC본더와 MSVP 장비 수요가 폭발적으로 확대된 덕분입니다. 2025년 연간 기준으로도 매출 5,767억 원, 영업이익률 43.6%를 기록해 지속적인 수익성 강화를 증명했습니다.
일시적 부진을 극복한 수주 모멘텀 회복
물론 성장세가 늘 평탄했던 것만은 아닙니다. 2025년 3분기에는 매출 1,662억 원, 영업이익 678억 원을 기록하며 2024년 3분기(매출 2,085억 원, 영업이익 993억 원) 대비 각각 20.28%, 31.70% 감소하는 모습을 보였습니다. 당시 시장에서는 엔비디아의 HBM4 퀄테스트 연기가 장비 발주 지연으로 이어졌다고 분석했습니다. 하지만 이러한 실적 부진 우려는 오래가지 않았습니다. 2026년 6월, 한미반도체는 SK하이닉스로부터 442억 원 규모의 HBM4용 TC본더를 수주하며 본격적인 회복 신호를 시장에 보냈습니다. 이는 2026년 하반기 이후의 실적 기반을 탄탄히 다지는 중요한 계기가 되었습니다.
글로벌 시장 점유율과 차세대 신제품 계획
시장에서 한미반도체의 위상은 점유율로 입증됩니다. 테크인사이츠 기준 2025년 HBM용 TC본더 시장에서 한미반도체의 점유율은 약 71.2%로 압도적인 글로벌 1위를 차지하고 있습니다. 이처럼 높은 시장 지배력은 강력한 가격 결정력을 바탕으로 앞서 언급한 50%대의 영업이익률을 유지하는 비결이 됩니다. 이에 안주하지 않고, 2026년 하반기에는 HBM5와 HBM6 생산에 투입될 차세대 장비인 ‘와이드 TC본더’를 출시할 계획을 발표했습니다. 투자자 입장에서는 이러한 신규 장비가 언제 수주 공시로 이어지는지 지켜보는 것이 핵심 관전 포인트입니다.
DART와 KRX에서 한미반도체 주요 공시 확인하는 방법
- 전자공시시스템(DART) 접속: 인터넷 브라우저에서 ‘DART’를 검색하거나 주소창에 직접 접속합니다. 상단 검색창에 ‘한미반도체’ 또는 종목코드 ‘042700’을 입력합니다.
- 정기 공시 확인: 분기보고서, 반기보고서, 사업보고서를 클릭해 매출과 영업이익을 확인합니다. 실적 발표 시즌에는 ‘연결재무제표기준영업실적(공정공시)’라는 제목의 문서를 가장 먼저 살펴보면 됩니다.
- 단일판매 및 공급계약 체결 확인: 장비 수주 내역은 이 항목으로 공시됩니다. 2026년 6월 SK하이닉스와 체결한 442억 원 규모의 수주도 이곳에서 상세 내역과 계약 기간을 확인할 수 있습니다.
- 한국거래소(KRX) 정보활용시스템 접속: 주가 흐름, 외국인 및 기관의 순매수 동향, 공매도 현황 등 시장 데이터는 KRX 홈페이지에서 종목코드를 검색하여 확인합니다.
주식 투자에서 가장 큰 실수는 뉴스 기사의 자극적인 제목만 보고 매매를 결정하는 것입니다. 특히 반도체 장비주의 경우 계약 금액뿐만 아니라 ‘계약 종료일’이 언제인지 파악하여, 해당 매출이 어느 분기에 반영될지 가늠하는 것이 중요합니다. 따라서 HBM 관련 기사가 쏟아질 때일수록 반드시 DART 공시 원문을 열어 숫자를 직접 교차 검증하는 습관을 들여야 합니다.
메릴린치 제시 목표주가(30만원) 기준 보유 주식 평가금액 계산
목표주가는 확정된 미래 가치가 아니라 증권사의 추정치이지만, 기준점으로 삼아 내 자산의 변화를 시뮬레이션해 볼 수는 있습니다. 2026년 2월, 메릴린치는 한미반도체의 목표주가를 30만 원으로 제시했습니다. 이 30만 원을 기준으로, 투자자가 보유한 주식 수에 따라 예상 평가금액이 어떻게 달라지는지 아래 표를 통해 직접 계산해 보았습니다.
| 독자 상황 (보유 주식 수) | 예상 평가금액 | 한 줄 해석 |
|---|---|---|
| 10주 | 3,000,000원 | 소액 투자자로 접근 시 확보 가능한 자산 규모입니다. |
| 50주 | 15,000,000원 | 약 1천5백만 원의 자산 형성이 가능한 수준입니다. |
| 100주 | 30,000,000원 | 안정적인 중기 투자를 목표로 할 때 도달하는 평가액입니다. |
| 500주 | 150,000,000원 | 목표가 도달 시 1억 5천만 원의 중형 자산이 형성됩니다. |
| 1,000주 | 300,000,000원 | 대규모 자금을 운용하는 투자자의 평가금액입니다. |
계산식: 보유 주식 수 × 300,000원 (기준 숫자 출처: 2026년 2월 메릴린치 리포트 보도 기사)
🧮 목표주가 도달 시 예상 평가금액 계산기
예상 평가금액: 원
숫자를 바꾸면 바로 다시 계산됩니다. 참고용 계산이며 실제 금액은 기관·증권사 기준을 확인하세요.
위 표는 특정 가격 도달을 가정한 단순 계산 결과입니다. 주식 시장에서는 매수 단가에 따라 실제 수익금과 수익률이 천차만별이므로, 자신의 평균 매수 단가와 현재 주가를 비교하여 스스로 리스크를 관리하는 것이 핵심입니다. 현재 주가와 30만 원 사이의 괴리율이 얼마나 되는지 증권사 앱에서 직접 확인해 보시기 바랍니다.
투자자가 자주 헷갈리는 공시 및 실적 해석 주의점
한미반도체의 실적 기사를 읽다 보면 과거 데이터와 현재 데이터가 혼재되어 투자 판단을 흐리는 경우가 많습니다. 첫 번째로 주의할 점은 전년 동기 대비(YoY)와 전 분기 대비(QoQ)의 착시 현상입니다. 2026년 2분기 영업이익률은 51.9%로 경이로운 수준을 기록했지만, 앞선 2025년 3분기에는 일시적인 수요 지연으로 실적이 큰 폭(-31.70%)으로 꺾인 바 있습니다. 따라서 한 분기의 부진이나 반등만 보고 장기 추세를 속단해서는 안 됩니다.
두 번째로 2026년 3분기 실적 발표 일정입니다. 현재 시점 기준으로 2026년 3분기 잠정 실적 공시는 확인되지 않았습니다. 실적 발표 기한은 3분기가 끝나는 9월 말 이후 45일 이내이므로 11월 중순경에 공시가 올라올 확률이 높습니다. 이 기간에는 여러 매체에서 추정치를 내놓지만, 확정된 숫자는 오직 DART에 올라오는 회사 측의 공시뿐입니다.
세 번째는 시장 점유율의 맹점입니다. 테크인사이츠 기준 71.2%라는 높은 점유율은 사실이지만, 반도체 장비 시장은 경쟁사들의 기술 추격이 매우 빠릅니다. SK하이닉스 외에 다른 글로벌 반도체 제조사로 고객사가 다변화되고 있는지, 하반기에 출시할 ‘와이드 TC본더’가 제때 시장에 안착하는지 공시를 통해 꾸준히 추적 관찰해야 합니다.
자주 묻는 질문
Q. 한미반도체의 주력 제품인 TC본더는 무엇을 하는 장비인가요?
TC본더(Thermal Compression Bonder)는 HBM(고대역폭메모리) 제조 공정에서 실리콘 관통 전극(TSV)으로 구멍을 뚫은 칩들을 열과 압력을 가해 수직으로 정밀하게 쌓아 올리고 부착하는 핵심 장비입니다.
Q. 2026년에 새로 출시되는 신제품은 무엇인가요?
한미반도체는 2026년 하반기에 HBM5와 HBM6 세대 메모리를 생산하는 데 필요한 차세대 장비인 ‘와이드 TC본더’를 시장에 출시할 계획이라고 발표했습니다.
Q. 글로벌 시장에서 한미반도체의 위치는 어느 정도인가요?
테크인사이츠의 분석에 따르면, 2025년 기준으로 HBM용 TC본더 시장에서 약 71.2%의 점유율을 기록하여 글로벌 1위 기업으로 자리매김하고 있습니다.
Q. 메릴린치가 제시한 목표주가는 얼마인가요?
2026년 2월 보도된 내용에 따르면, 외국계 증권사인 메릴린치는 한미반도체의 목표주가로 30만 원을 제시한 바 있습니다. 다만 이는 특정 시점의 분석 의견이므로 맹신하지 말고 참고만 해야 합니다.
Q. 한미반도체의 현재 주가는 어디서 확인하나요?
주가는 실시간으로 변동하므로 본문에는 기재하지 않았습니다. 정확하고 지연 없는 현재 주가는 이용하시는 증권사 MTS/HTS 앱이나 한국거래소(KRX) 공식 웹사이트에서 종목코드(042700)로 검색하여 직접 확인하실 수 있습니다.
핵심 팩트 및 다음 확인 일정
2026년 2분기에 달성한 영업이익률 51.9%와 2,511억 원이라는 창사 이래 최대 분기 매출은 HBM 시장에서 한미반도체가 지닌 기술적 해자를 명확히 보여줍니다. 단기적인 수요 지연 이슈가 있었으나, 442억 원 규모의 SK하이닉스 수주로 펀더멘털의 견고함을 입증했습니다. 앞으로 다가올 2026년 3분기 실적 공시와 하반기 ‘와이드 TC본더’의 양산 관련 뉴스를 DART 전자공시에서 꼼꼼히 체크하며 투자 전략을 세우시길 권장합니다.