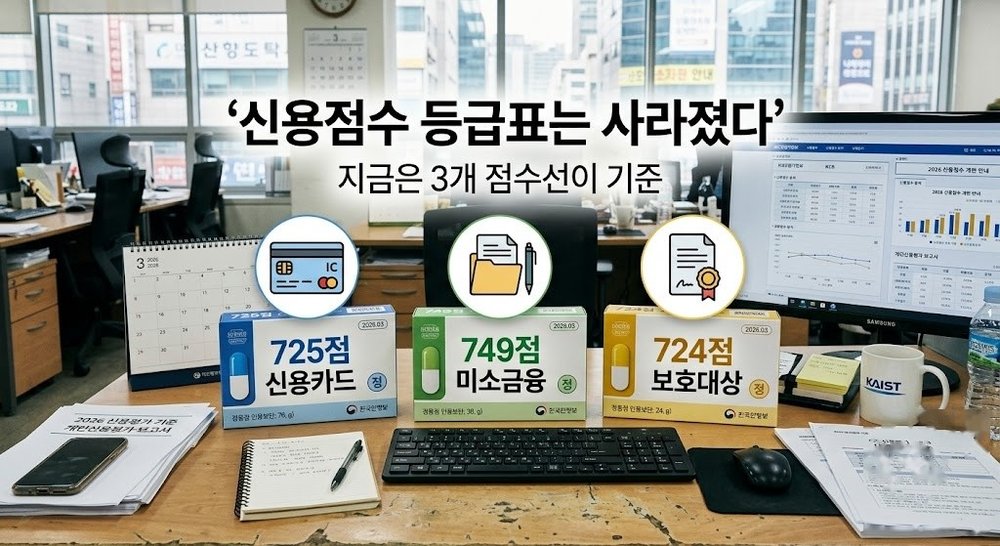
결론부터 말하면, 신용점수 “등급표”는 이제 없다. 2021년부터 1~10등급 체계가 사라지고 1~1000점 순수 점수제로 바뀌었기 때문이다. 대신 실제로 돈이 갈리는 기준선은 딱 세 개다. 725점이면 신용카드 신규 발급이 가능하고, 749점 이하는 미소금융 지원 대상이 되며, 724점 이하는 대부업 불공정 영업행위로부터 법적으로 더 두텁게 보호받는다. 같은 3,000만원을 신용대출로 빌려도 점수 구간에 따라 연 이자가 최대 447만원까지 벌어진다.
결론부터: 신용점수 몇 점부터 뭐가 달라지나
NICE평가정보 공식 공시에 따르면 2026년 4월 1일부터 2027년 3월 31일까지 적용되는 법정 기준점수는 다음과 같다.
- 725점 이상 — 신용카드 신규 발급이 가능한 기준선이다. 이 밑이면 카드사가 발급을 거절할 확률이 높아진다.
- 749점 이하 — 미소금융 지원 대상에 해당한다. 저신용·취약계층 대상 저금리 대출 상품을 신청할 수 있는 기준이다.
- 724점 이하 — 대부업 등에서 불공정 영업행위를 하지 못하도록 법으로 더 두텁게 보호받는 구간이다.
즉 “몇 등급이냐”보다 “이 세 점수선 중 어디에 있느냐”가 실제로 카드 발급, 대출 상품, 법적 보호 수준을 가른다.
신용점수 등급표는 왜 사라졌나 — 지금 기준으로 갈리는 3개 점수선
포털에서 검색되는 “1~10등급 표”는 대부분 2021년 이전 제도를 그대로 옮긴 정보다. 지금은 NICE평가정보·KCB(코리아크레딧뷰로) 모두 1~1000점 척도의 점수제만 쓰고, 금융회사도 등급이 아니라 점수 구간별로 심사 기준을 정한다. 그래서 “몇 등급인지”를 찾기보다 아래 표처럼 내 점수가 어느 기준선 위·아래에 있는지를 확인하는 게 실질적으로 더 정확하다.
| 기준점수 | 구간 의미 | 실제로 달라지는 것 | 기준 시점 | 확인처 |
|---|---|---|---|---|
| 725점 이상 | 신용카드 발급 가능 구간 | 카드사 신규 카드 발급 심사 통과 확률 상승 | 2026.4.1~2027.3.31 (NICE) | NICE지키미 |
| 724점 이하 | 대부업 불공정 영업행위 금지 보호 구간 | 대부업체의 과도한 조건 강요로부터 법적 보호 강화 | 2026.4.1~2027.3.31 (NICE) | NICE지키미 |
| 749점 이하 | 미소금융 지원 대상 구간 | 미소금융 저금리 대출 상품 신청 자격 | 2026.4.1~2027.3.31 (NICE) | 미소금융재단 |
| 구간 무관 | 신용대출 금리 구간 | 시중은행 신용대출 금리 연 4.24%~19.17% 분포 | 2026년 5월 공시 기준 | 은행연합회 소비자포털 |
내 경우 계산: 점수 구간별 신용대출 이자 비교
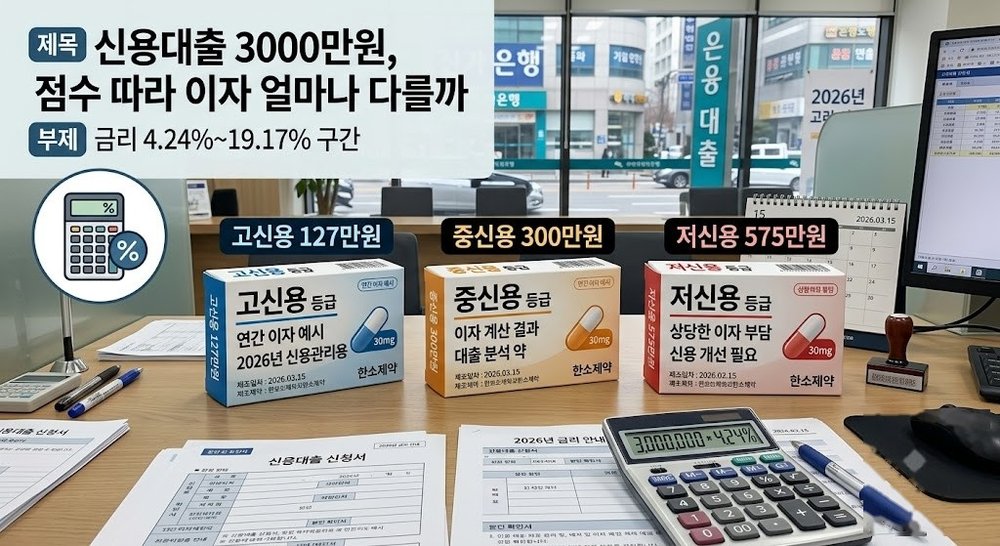
2026년 5월 기준 시중은행 신용대출 금리는 최저 연 4.24%부터 최고 연 19.17%까지 벌어져 있고, 저신용자는 고신용자 대비 최대 10%p까지 금리가 더 붙는다. 신용대출 3,000만원을 1년간 쓴다고 가정하고 세 가지 점수 구간으로 계산해봤다.
- 고신용 구간(725점 이상 안정권, 금리 약 4.24%): 3,000만원 × 4.24% = 연 이자 약 127.2만원
- 중신용 구간(725점 안팎, 금리 약 10%): 3,000만원 × 10% = 연 이자 약 300만원
- 저신용 구간(724점 이하, 금리 약 19.17%): 3,000만원 × 19.17% = 연 이자 약 575.1만원
고신용 구간과 저신용 구간의 연 이자 차이는 약 447.9만원이다. 같은 금액을 빌려도 점수 몇 점 차이로 매달 37만원 넘게 이자가 더 나갈 수 있다는 뜻이다. 실제 적용 금리는 은행·상품·소득 등에 따라 달라지므로, 은행연합회 소비자포털에서 본인 조건으로 직접 비교하는 게 정확하다.
신용점수 올리는 법 — 실제로 점수가 오르는 순서
NICE지키미 공식 안내에 따르면 연체는 기간이 짧을수록 회복이 빠르고, 6개월 이상 장기연체는 점수 하락 폭이 크다. 아래 순서로 관리하면 점수 회복이 빠르다.
- 연체부터 정리한다: 3개월 이내 단기연체는 상환 즉시 회복이 시작되지만, 6개월 이상 장기연체는 상환 후에도 흔적이 오래 남는다. 소액이라도 연체를 먼저 없앤다.
- 카드·대출 상환을 꾸준히 유지한다: 결제일을 놓치지 않고 매달 정상 상환한 이력이 쌓일수록 점수가 오른다.
- 신용카드 이용을 일정하게 유지한다: 아예 안 쓰거나 한도를 꽉 채워 쓰는 것보다 적당한 이용 패턴을 유지하는 쪽이 유리하다.
- 단기간 다중 대출·카드 신규 발급을 피한다: 짧은 기간에 여러 곳에 신용조회가 몰리면 점수에 불리하게 작용할 수 있다.
놓치기 쉬운 예외와 주의사항
신용점수는 카드사·은행마다 실제로 반영하는 시점이 다르다. NICE·KCB 점수가 갱신돼도 개별 금융회사의 내부 심사 반영까지는 며칠에서 몇 주 걸릴 수 있다. 또한 725점·749점·724점 같은 법정 기준점수는 매년 4월 갱신되므로, 다음 해 4월 이후에는 새 기준점수를 다시 확인해야 한다. 대출금리 역시 개인의 소득·재직기간·기존 부채에 따라 표에 나온 범위보다 더 높거나 낮게 적용될 수 있어, 표의 금리는 참고용 범위이지 확정 금리가 아니다.
자주 묻는 질문
Q1. 신용점수 등급표는 정말 없어진 건가요?
공식 등급제는 2021년에 폐지됐다. NICE·KCB 모두 지금은 1~1000점 점수제만 쓰고, 금융회사도 등급이 아닌 점수 구간으로 심사한다.
Q2. 그럼 몇 점이 좋은 점수인가요?
절대적인 등급 명칭은 없지만, 725점 이상이면 신용카드 발급 등 대부분의 금융거래에서 불리함이 크게 줄어드는 구간으로 볼 수 있다.
Q3. 신용점수는 어디서 무료로 확인하나요?
NICE지키미, KCB 올크레딧에서 각각 무료로 조회할 수 있다. 두 회사 점수가 조금씩 다를 수 있어 둘 다 확인하는 게 정확하다.
Q4. 조회만 해도 점수가 떨어지나요?
본인이 직접 조회하는 것은 점수에 영향을 주지 않는다. 점수에 영향을 주는 건 금융회사가 대출·카드 심사를 위해 조회하는 경우다.
Q5. 대출금리는 표에 나온 숫자 그대로 적용되나요?
아니다. 표의 금리는 2026년 5월 공시 기준 최저~최고 범위이며, 실제 적용 금리는 소득·재직기간·기존 부채·은행별 정책에 따라 달라진다. 은행연합회 소비자포털에서 본인 조건으로 다시 확인해야 한다.
정리
“신용점수 등급표”를 찾아봤자 지금은 공식적으로 존재하지 않는다. 대신 725점(신용카드 발급), 749점(미소금융), 724점(불공정 영업행위 보호)이라는 세 기준선과, 점수 구간에 따라 3,000만원 대출 기준 연 최대 447.9만원까지 벌어지는 이자 차이를 기억하는 게 실질적으로 더 유용하다. 연체 정리와 꾸준한 상환 이력 관리로 점수를 올리고, 대출 전에는 반드시 본인 조건으로 금리를 다시 비교해야 한다.